El mejor argumento del BIP-110: el día en que almacenar datos se vuelva estructural
Los defensores del fork fallido dejaron un argumento que merece quedarse: estandariza los datos arbitrarios y un mercado crece alrededor, con incentivos que un día podrían oponerse a los cambios que Bitcoin necesita.
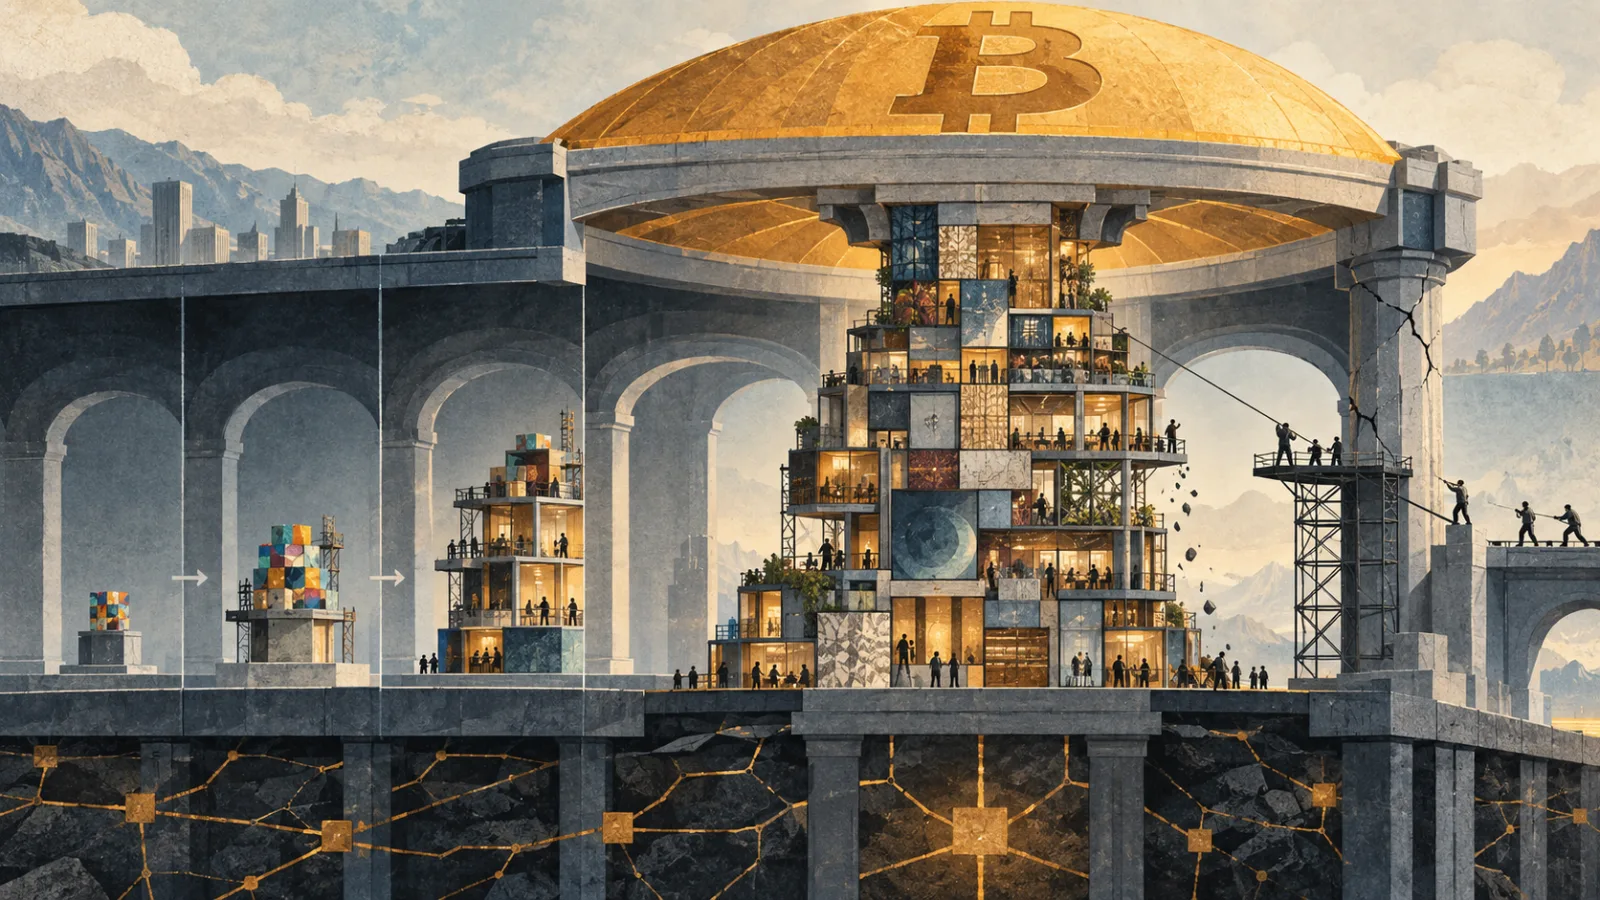
- El caso más sólido del BIP-110: los datos estandarizados crean un mercado, y los mercados crean incentivos que un día podrían frenar cambios necesarios.
- 2017 mostró que el peso económico solo no impone un cambio a Bitcoin, y el debate no es binario: un problema real puede recibir un remedio peor que el mal.
Para cerrar la semana volvemos una última vez al BIP-110, no a su resultado sino al argumento más sólido de sus defensores, uno que mereció más atención de la que recibió y, con franqueza, el que más nos habló. Estandarizar el almacenamiento de datos arbitrarios en la capa base no es simplemente aceptar unos bytes de más; es permitir que un mercado se construya alrededor de esa práctica, y un mercado trae actores económicos, y con ellos todo un juego nuevo de incentivos. La propuesta lo dice casi con todas las letras: la incrustación de datos debe resistirse «para evitar que se vuelva estructural» (load-bearing), lo bastante importante como para que un ecosistema acabe dependiendo de ella.
¿Cómo se vería ese riesgo en la práctica? Primero, los mineros: el día en que las transacciones ligadas a datos representen una parte significativa de las comisiones cobradas, los mineros tendrían una razón perfectamente racional para oponerse a cualquier cambio que reduzca esa fuente de ingresos. No deciden las reglas por sí solos, pero forman parte del proceso de coordinación y su peso económico no es neutro. Hoy el punto es en gran medida teórico, porque las comisiones ligadas a inscripciones están muy lejos de esa parte de los ingresos mineros; el argumento trata precisamente de lo que se volvería difícil de deshacer mañana. Luego viene la capa de infraestructura: indexadores, mercados, emisores, custodios, aplicaciones, cuyos modelos de negocio pueden llegar a depender directamente de las propiedades actuales del protocolo. No hace falta conspiración alguna; así se comporta, sin más, un interés económico constituido. Cuando una regla se vuelve necesaria para tu negocio, la defiendes, y cuanto más crece el ecosistema, más capital, usuarios y desarrolladores puede traer a esa defensa. Por último, el daño colateral: un cambio futuro que toque el script, los datos witness o el peso de las transacciones podría chocar con la objeción de que rompería usos existentes, y la parte incómoda es que a veces será perfectamente cierto.
El temor, en el fondo, es simple: incentivos hoy débiles o inexistentes crecen hasta competir con cambios futuros que Bitcoin realmente necesita. Es un argumento serio, y merece el contrapeso que aporta 2017: una concentración de poder económico no bastó entonces para imponer un cambio a Bitcoin, cuando SegWit2x fue abandonado por falta de consenso días antes de la activación. Ya no estamos en 2017; el mercado, los actores y las sumas en juego han cambiado de dimensión. Pero el precedente sigue en pie. Y el punto más profundo es que este debate no es binario. Un bando puede identificar un problema real y proponer a la vez un remedio más peligroso que la enfermedad, y rechazar el fork ni corona al otro bando ni borra sus puntos ciegos. Cambiar preventivamente las reglas de consenso para adelantarse a un grupo de presión que aún no existe conlleva sus propios incentivos, sus propios riesgos y, llevado lo bastante lejos, su propio problema de gobernanza.
El mercado, mientras tanto, por fin probó el techo que veníamos señalando: el 3 de septiembre Bitcoin subió hasta 82.283 $ intradía, su primer contacto con la banda de 81.000 $ a 84.000 $ desde que empezó la recuperación, antes de asentarse cerca de 79.600 $. El retroceso es ordenado y se mantiene muy por encima de la línea de 75.600 $, y nuestras tres vistas de horizonte siguen sin cambios.
Esta publicación es análisis de mercado y no una recomendación de compra o venta.