Les instruments que l'on construit sur le bitcoin sont ceux que Hal Finney décrivait en 2010
Les ETF au comptant, les sociétés de trésorerie et maintenant les actions préférentielles perpétuelles transforment le bitcoin en monnaie de base que la plupart de ses détenteurs ne touchent jamais. Un message de forum de décembre 2010 l'avait annoncé, et il mérite une relecture.
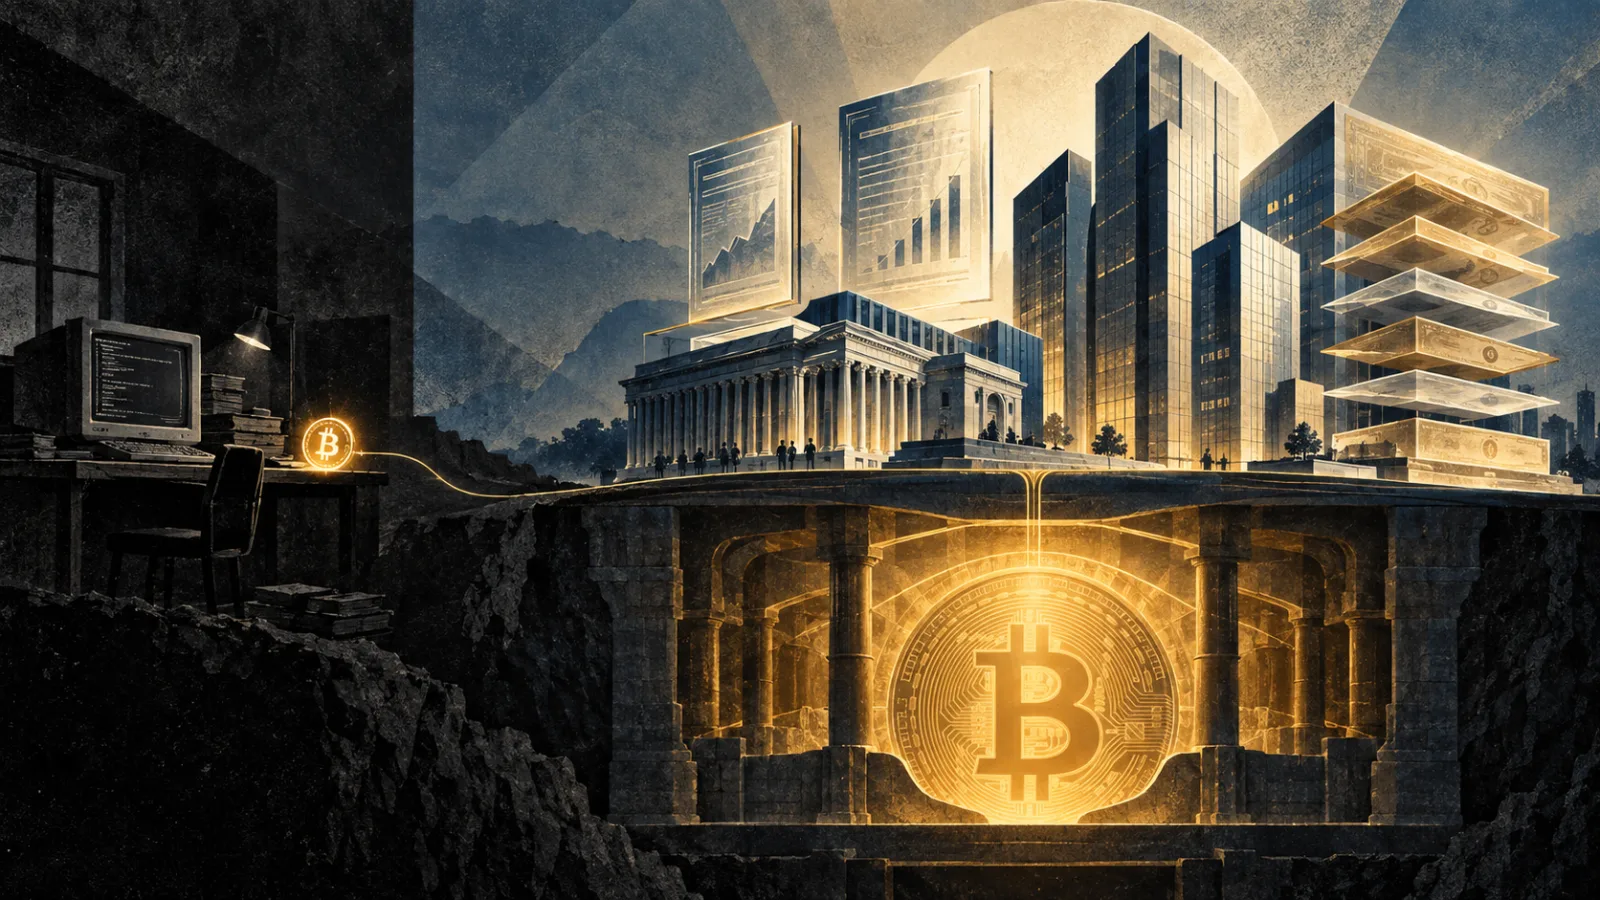
- Hal Finney écrivait en décembre 2010 que le destin ultime du bitcoin était d'être un actif de réserve pour des banques émettant leur monnaie. On y est.
- Strategy détient 846 000 BTC et les finance avec des préférentielles perpétuelles à 12 pour cent. L'actif est morne, le passif est l'invention.
Le message
Le 30 décembre 2010, sur un forum que presque personne ne lisait, Hal Finney a écrit ce qu'il pensait que le bitcoin finirait par devenir. Il ne devinait pas de l'extérieur. Il avait reçu la première transaction en bitcoin de Satoshi Nakamoto vingt-trois mois plus tôt.
Son raisonnement partait d'une limite plutôt que d'un espoir. Bitcoin, disait-il, « ne peut pas passer à l'échelle au point que chaque transaction financière du monde soit diffusée à tous et inscrite dans la blockchain ». Quelque chose de plus léger devrait se poser au-dessus. Puis la conclusion :
« Je crois que ce sera le destin ultime de Bitcoin, être la "monnaie de haute puissance" qui sert de monnaie de réserve à des banques émettant leur propre monnaie numérique. La plupart des transactions en Bitcoin se feront entre banques, pour régler des transferts nets. Les transactions en Bitcoin par des particuliers seront aussi rares que, eh bien, que les achats en Bitcoin aujourd'hui. »
Il disait aussi voir le bitcoin « devenir à terme une monnaie de réserve pour les banques, jouant à peu près le rôle qu'a joué l'or aux débuts de la banque ».
Relisez cela avec un bilan de 2026 sous les yeux.
Ce qui a réellement été construit
Trois couches séparent désormais le bitcoin de ceux qui en détiennent l'exposition.
La première est le fonds indiciel coté. Les ETF bitcoin au comptant américains détenaient 102,5 milliards de dollars d'actifs au 18 septembre. Celui qui en détient une part détient un titre. Les créations et les rachats passent par des participants autorisés, et depuis une décision de la SEC de juillet 2025 ils peuvent se faire en nature, mais le mécanisme appartient au fonds, pas au porteur. Aucun particulier ne retire de pièce.
La deuxième est la société de trésorerie. Strategy détenait 846 000 BTC au 20 septembre, pour un prix d'acquisition cumulé de 63,80 milliards de dollars et un coût moyen de 75 416 $, après avoir acheté 950 pièces dans la semaine à 79 670 $. Celui qui en détient une part détient une action. Il n'y a ni panier, ni participant autorisé, ni la moindre voie de rachat.
La troisième couche est la plus récente et la plus conforme à Finney. Strategy finance une partie de cette position avec des actions préférentielles perpétuelles. Sa série à taux variable verse 12 pour cent par an en dividendes en espèces bimensuels de cinquante centimes par action, le taux étant révisé chaque mois pour maintenir le cours près de son pair de 100 $. Elle s'échangeait autour de 97,75 $ début septembre. Elle n'est explicitement pas gagée sur le bitcoin de la société ; le porteur a une créance préférentielle sur l'actif résiduel et un flux de trésorerie.
Donc : un actif de base rare tout en bas, des instruments émis contre lui au-dessus, et l'écrasante majorité des détenteurs qui ne touchent jamais la base. Ce n'est pas une analogie approximative de ce qu'a écrit Finney. C'est exactement ce qu'il a écrit.
Le cadre de l'institut de réserve, et là où il déraille
L'argument à l'origine de cet article a été avancé par Yves Choueifaty, de TOBAM, dans un entretien publié le 20 septembre, et sa moitié structurelle est fine.
Une entreprise ordinaire se bat sur son actif. Un institut de réserve fait l'inverse : il détient l'actif le plus morne qui soit, une cave de métal ou un portefeuille de pièces, et déploie toute son inventivité au passif, parce que tout le métier consiste à trouver de nouvelles façons d'émettre des créances qui lui permettent de détenir davantage de la chose ennuyeuse. À cette aune, Strategy ne se comporte pas comme un éditeur de logiciels qui possède accessoirement du bitcoin. Elle se comporte comme un institut de réserve.
Nous pensons que c'est juste, et c'est la partie utile de l'argument.
L'histoire qui l'accompagne, elle, ne l'est pas, et nous n'allons pas la relayer. Selon cette version, la Banque d'Angleterre en 1694 et la Banque de France en 1800 auraient été fondées comme des sociétés levant du capital afin d'acheter de l'or. Ni l'une ni l'autre.
La Banque d'Angleterre a reçu sa charte en 1694 parce que le gouvernement anglais ne pouvait pas financer la reconstruction de la Royal Navy pendant la guerre de la Ligue d'Augsbourg. Elle a levé 1,2 million de livres dans les douze jours suivant son ouverture, à 8 pour cent plus une commission annuelle de service de 4 000 livres, auprès d'environ 1 268 souscripteurs issus surtout de la bourgeoisie marchande de Londres. Guillaume et Marie ont souscrit chacun le maximum de 10 000 livres. C'était du financement de guerre.
La Banque de France a été créée le 18 janvier 1800 par Bonaparte, alors Premier consul, comme société privée destinée à stabiliser les finances françaises, et a reçu en 1803 le droit exclusif d'émettre du papier-monnaie à Paris. Sa fameuse position en or est venue plus d'un siècle après : après la Première Guerre mondiale, elle a accumulé des réserves culminant à 28,3 pour cent du stock d'or mondial.
La correction compte, mais voyez ce qui lui survit. Les deux institutions ont été des émetteurs privés de papier adossé à des réserves, pendant environ deux siècles et demi et un siècle et demi respectivement, et toutes deux ont été nationalisées à un an d'intervalle à la fin de la Seconde Guerre mondiale, la France en 1945 et la Grande-Bretagne en 1946. Si vous cherchez un précédent à une société cotée qui accumule un actif de réserve et émet des instruments contre lui, le voilà. Il vaut mieux que le mythe fondateur, parce qu'il vient avec une fin.
Ce que nous n'avons pas pu reprendre à notre compte
Deux éléments nous ont été proposés que nous ne répétons pas comme des faits.
Le premier est le chiffre de 700 000 dollars. Le nombre est réel et il appartient à Larry Fink : à Davos, en janvier 2025, il a dit que des fonds souverains allouant 2 à 5 pour cent au bitcoin pourraient soutenir une fourchette de 500 000 à 700 000 dollars. Ce qu'il n'a pas publié, c'est la dérivation qu'on nous en a donnée, une régression à trois variables du bitcoin sur l'or, le Nasdaq et l'agrégat M3 américain. Des analystes font tourner des modèles de cette famille, et l'observation sous-jacente, que le bitcoin a décroché de l'or et du Nasdaq cette année alors que la monnaie large continuait de croître, se vérifie pour elle-même. Mais un scénario d'allocation et une sortie de régression sont deux affirmations différentes, et les laisser s'emprunter mutuellement leur autorité, c'est ainsi qu'un chiffre plausible devient un faux chiffre.
Le second est une anecdote selon laquelle un développeur connu maintiendrait un ordre d'achat permanent sur les 21 millions de pièces à un dollar, présenté comme la preuve que le bitcoin ne peut pas tomber à zéro. Nous n'avons pas pu la sourcer. Elle ne prouverait rien de toute façon : un ordre permanent n'est pas un plancher, puisque celui qui le pose peut le retirer.
La partie inconfortable
Le monde de Finney a un coût, et l'entretien l'énonce plus crûment que nous ne le ferions.
Dans un pays où votre épargne ne risque pas d'être saisie, dit l'argument, garder des pièces sur sa propre clé ne vaut ni le tracas opérationnel ni le danger personnel, et l'intéressé dit n'en détenir aucune en direct, seulement des fonds. La défense proposée est que l'autoconservation agit comme une dissuasion : la capacité de partir discipline les dépositaires, que quiconque parte ou non.
Nous avons publié cet argument le 15 septembre en précisant noir sur blanc que nous ne l'attribuions à personne, faute de source publique. Nous pouvons maintenant, et la voici.
Nous disions alors ne pas affirmer le lien de causalité, et nous ne l'affirmons toujours pas. Mais le même article portait un exercice de comptage, et c'est la partie qui mord ici : environ 2,5 millions de BTC, plus de douze pour cent de l'offre, se trouvent déjà dans des ETF et des véhicules de trésorerie cotés où aucun détenteur final ne peut retirer une pièce. Une dissuasion a une base, et celle-ci rétrécit. « L'option suffit » est aussi précisément ce que l'on dit jusqu'au jour où l'option est discrètement supprimée.
Ce n'est pas un argument contre la structure en construction. C'est un argument pour surveiller la part de l'offre logée derrière une procédure de rachat plutôt que derrière une clé privée, et pour traiter ce chiffre comme un indicateur de santé plutôt que d'adoption.
Ce que cela change à notre vue
Rien pour cette semaine, et quelque chose pour la décennie.
Nous avons fait passer ce matin notre vue à court terme à une orientation haussière, sur une cassure de bande, avec une condition de prix affichée qui la ferait revenir. C'est un jugement d'horizon de marché rendu sur des éléments d'horizon de marché.
Ceci relève d'une autre horloge. Notre horizon de long terme est resté nettement haussier pendant tout le repli, et la raison n'a jamais été une cible de cours. C'est que la structure de la détention continue d'aller dans un seul sens, et que les instruments deviennent de plus en plus efficaces pour absorber la demande de gens qui ne peuvent pas ou ne veulent pas détenir l'actif lui-même.
La prédiction de Finney n'est pas en soi un argument haussier. C'est une description de ce qui arrive à un actif de base rare une fois que l'on bâtit par-dessus, et le précédent historique qu'il convoquait, l'or aux débuts de la banque, s'est terminé avec les instituts de réserve entre les mains des États. Que le prix suive dépend de la demande. Que le projet conserve ce qui le rend digne d'être détenu dépend du maintien de la porte de sortie.
Ceci est un commentaire général de marché, et non un conseil en investissement ni une recommandation d'acheter ou de vendre un actif.
Sources
- Hal Finney, bitcointalk : le bitcoin comme monnaie de réserve pour des banques émettant de la monnaie numérique, 2010-12-30 (archive CoinDesk)
- Strategy Inc, formulaire 8-K de la SEC : 846 000 BTC détenus au 2026-09-20, prix d'acquisition cumulé de 63,80 milliards de dollars, moyenne 75 416 $
- Strategy : STRC, action préférentielle perpétuelle à taux variable, conditions et mécanique du dividende, consulté le 2026-09-21
- Banque d'Angleterre : fondation en 1694 comme banquier et gestionnaire de la dette du gouvernement, et nationalisation en 1946
- Banque de France : créée en 1800 par Bonaparte comme société privée, nationalisée en 1945, accumulation d'or de l'entre-deux-guerres
- Bitcoin Magazine : Larry Fink, de BlackRock, sur une fourchette de 500 000 à 700 000 dollars issue d'une allocation des fonds souverains, Davos 2025
- Grand Angle Bitcoin : entretien avec Yves Choueifaty (TOBAM), publié le 2026-09-20
- Signal21 : notre perspective du 2026-09-15, qui publiait l'argument de dissuasion sans l'attribuer, 2026-09-15