비트코인 위에 지어지고 있는 도구들은 Hal Finney가 2010년에 묘사한 바로 그것입니다
현물 ETF, 보유 법인, 그리고 이제 영구 우선주가 비트코인을 대부분의 소유자가 결코 만지지 않는 본원통화로 바꾸고 있습니다. 2010년 12월의 한 포럼 글이 이를 짚었고, 다시 읽을 가치가 있습니다.
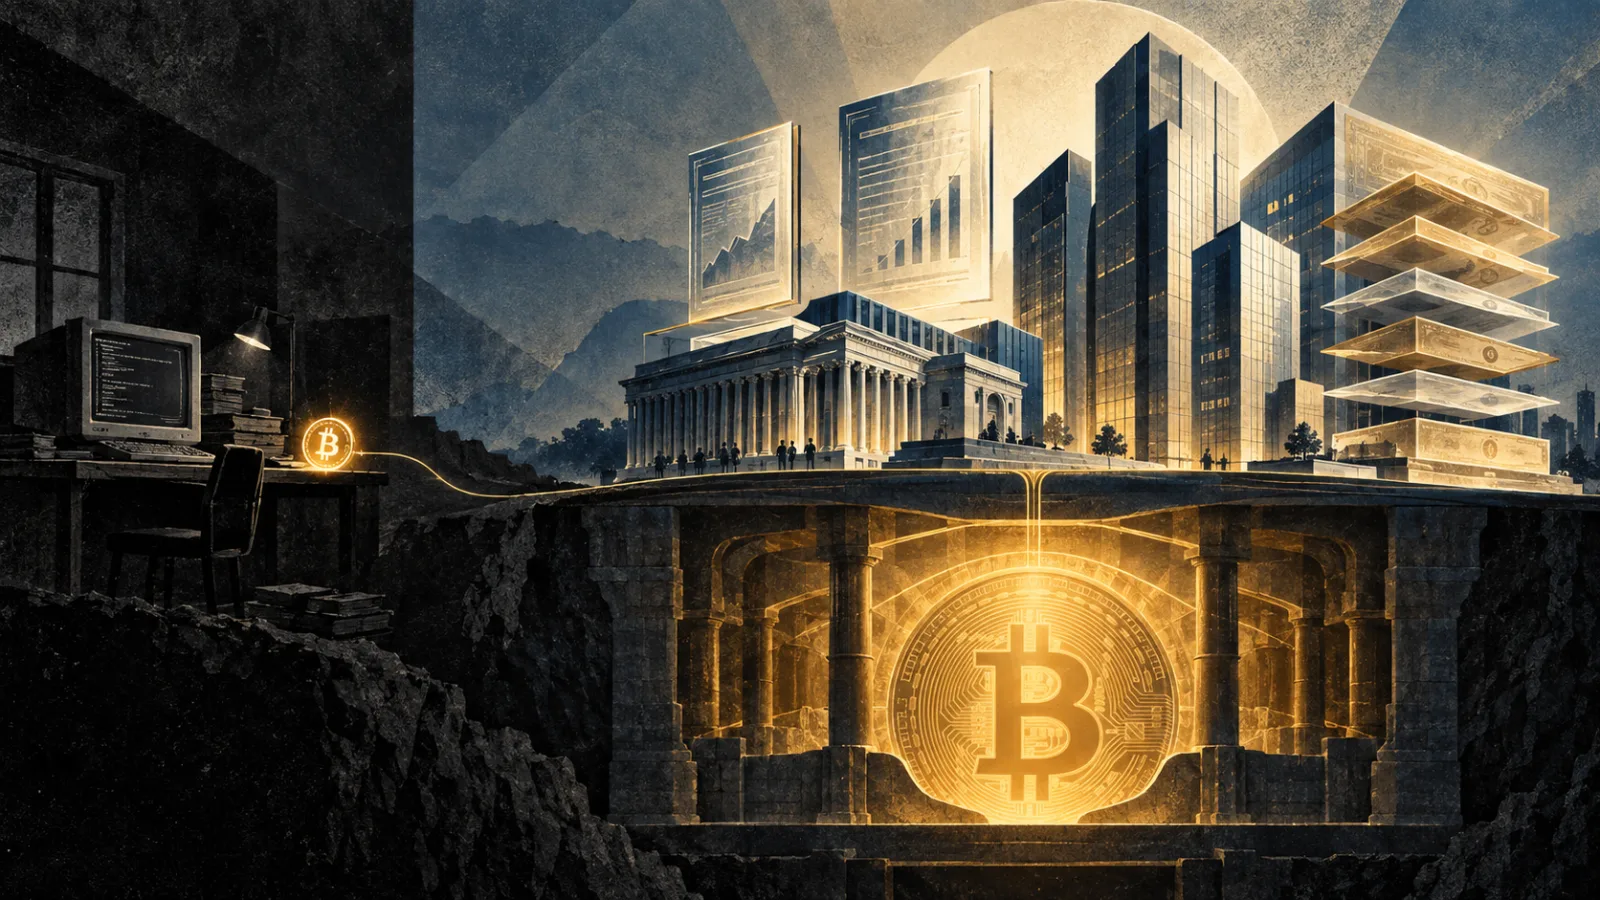
- Hal Finney는 2010년 12월, 비트코인의 궁극적 운명은 자기 돈을 발행하는 은행들의 준비 자산이 되는 것이라고 썼습니다. 지금 그것이 지어지고 있습니다.
- Strategy는 846,000 BTC를 보유하고 12퍼센트 영구 우선주로 조달합니다. 자산 쪽은 지루하고, 발명은 부채 쪽에 있습니다.
그 글
2010년 12월 30일, 거의 아무도 읽지 않던 포럼에서 Hal Finney는 비트코인이 결국 무엇이 될 것이라 생각하는지 적었습니다. 바깥에서 짐작한 것이 아닙니다. 그는 스물세 달 전에 사토시 나카모토로부터 최초의 비트코인 거래를 받은 사람이었습니다.
그의 논지는 희망이 아니라 한계에서 출발했습니다. Bitcoin은 "세상의 모든 금융 거래가 모두에게 전파되고 블록체인에 담길 만큼 확장될 수 없다"고 그는 말했습니다. 더 가벼운 무언가가 위에 얹혀야 한다는 것이었습니다. 그리고 결론이 이어집니다.
"나는 이것이 Bitcoin의 궁극적 운명이 되리라 믿는다. 자기만의 디지털 화폐를 발행하는 은행들의 준비통화 역할을 하는 '고성능 화폐'가 되는 것이다. 대부분의 Bitcoin 거래는 은행들 사이에서 순이체를 정산하기 위해 일어날 것이다. 개인의 Bitcoin 거래는, 글쎄, 오늘날 Bitcoin으로 하는 구매만큼이나 드물어질 것이다."
그는 비트코인이 "결국 은행들의 준비통화가 되어, 은행업 초기에 금이 했던 것과 거의 같은 역할을 하는" 것으로 본다고도 했습니다.
2026년의 재무상태표를 앞에 놓고 그 문장을 다시 읽어 보십시오.
실제로 지어진 것
오늘날 비트코인과 그 익스포저를 소유한 사람들 사이에는 세 개의 층이 있습니다.
첫째는 상장지수펀드입니다. 미국 현물 비트코인 ETF는 9월 18일 기준 102.5십억 달러의 자산을 보유했습니다. 지분을 가진 사람은 증권을 가진 것입니다. 설정과 환매는 지정참가회사를 통하고, 2025년 7월 SEC 명령 이후 현물 방식으로도 가능하지만, 그 장치는 펀드의 것이지 보유자의 것이 아닙니다. 개인이 코인을 인출하지는 않습니다.
둘째는 보유 법인입니다. Strategy는 9월 20일 기준 846,000 BTC를 보유했고, 누적 매입가는 63.80십억 달러, 평균 단가는 75,416달러이며, 그 주에 79,670달러로 950개를 샀습니다. 지분을 가진 사람은 주식을 가진 것입니다. 바스켓도, 지정참가회사도, 환매 경로도 아예 없습니다.
셋째 층이 가장 새롭고 가장 Finney다운 것입니다. Strategy는 그 포지션의 일부를 영구 우선주로 조달합니다. 변동금리 시리즈는 연 12퍼센트를 주당 오십 센트의 반월 현금 배당으로 지급하며, 가격을 100달러 액면 근처에 붙들어 두려고 매달 금리를 조정합니다. 9월 초에는 97.75달러 부근에서 거래됐습니다. 이것은 회사의 비트코인으로 담보되지 않는다고 명시돼 있으며, 보유자는 잔여재산에 대한 우선적 청구권과 현금 흐름을 가질 뿐입니다.
그러니까, 맨 아래에 희소한 기초 자산이 있고 그 위로 발행된 도구들이 쌓이며, 보유자의 압도적 다수는 기초 자산을 결코 만지지 않습니다. 이것은 Finney가 쓴 것에 대한 느슨한 비유가 아닙니다. 그가 쓴 바로 그것입니다.
준비 기관이라는 틀, 그리고 그것이 어긋나는 지점
이 글을 촉발한 논거는 TOBAM의 Yves Choueifaty가 9월 20일 공개된 인터뷰에서 제시했고, 그 구조적인 절반은 예리합니다.
보통의 회사는 자산 쪽에서 경쟁합니다. 준비 기관은 반대로 합니다. 상상할 수 있는 가장 지루한 자산, 금속이 쌓인 금고나 코인이 담긴 지갑을 들고서, 모든 발명을 부채 쪽에서 합니다. 그 지루한 것을 더 많이 보유하게 해 줄 청구권을 새롭게 발행하는 방법을 찾는 것이 사업 전부이기 때문입니다. 이 기준으로 보면 Strategy는 비트코인을 마침 보유한 소프트웨어 회사처럼 굴고 있지 않습니다. 준비 기관처럼 굴고 있습니다.
우리는 그것이 맞다고 보고, 그 부분이 이 논거의 쓸모 있는 절반입니다.
거기 붙은 역사는 맞지 않으며, 우리는 그것을 옮기지 않겠습니다. 1694년의 잉글랜드은행과 1800년의 프랑스은행이 금을 사기 위해 자본을 모은 회사로 세워졌다는 이야기입니다. 둘 다 아닙니다.
잉글랜드은행이 1694년에 특허장을 받은 것은 영국 정부가 9년 전쟁 중에 왕립해군 재건 비용을 댈 수 없었기 때문입니다. 개점 후 열이틀 만에 8퍼센트 이자에 연 4,000파운드의 수수료를 얹어 1.2백만 파운드를 모았고, 주로 런던 상인 계층 출신인 약 1,268명의 청약자가 참여했습니다. 윌리엄과 메리는 각각 상한인 10,000파운드를 넣었습니다. 전쟁 자금 조달이었습니다.
프랑스은행은 1800년 1월 18일, 당시 제1통령이던 보나파르트가 프랑스 재정을 안정시키기 위한 민간 법인으로 세웠고, 1803년에 파리에서 지폐를 발행할 독점권을 받았습니다. 그 유명한 금 포지션은 한 세기도 더 지나서 왔습니다. 제1차 세계대전 이후 세계 금 보유고의 28.3퍼센트에 이르는 준비금을 쌓았습니다.
이 정정은 중요하지만, 그래도 무엇이 살아남는지 보십시오. 두 기관 모두 준비금에 대해 지폐를 발행한 민간 소유 기관이었고, 각각 약 두 세기 반과 한 세기 반 동안 그러했으며, 둘 다 제2차 세계대전이 끝날 무렵 약 일 년 간격으로 국유화됐습니다. 프랑스가 1945년, 영국이 1946년입니다. 준비 자산을 축적하고 그에 대해 도구를 발행하는 상장 회사의 선례를 찾는다면 그것이 선례입니다. 창립 신화보다 낫습니다. 결말이 딸려 오기 때문입니다.
우리가 뒷받침할 수 없었던 것
사실로 되풀이하지 않는 두 가지가 제시됐습니다.
첫째는 700,000달러라는 수치입니다. 숫자 자체는 실재하고 Larry Fink의 것입니다. 2025년 1월 다보스에서 그는 국부펀드가 비트코인에 2에서 5퍼센트를 배분하면 500,000에서 700,000달러 구간을 지탱할 수 있다고 말했습니다. 그가 공표하지 않은 것은 우리에게 주어진 그 도출 과정, 즉 금과 Nasdaq과 미국 M3에 대한 비트코인의 삼변수 회귀분석입니다. 그 계열의 모델을 돌리는 분석가들이 있고, 그 밑에 깔린 관찰, 곧 올해 비트코인이 금과 Nasdaq에 뒤처지는 동안 광의통화는 계속 늘었다는 사실은 그것대로 확인됩니다. 그러나 배분 시나리오와 회귀분석 결과는 서로 다른 주장이며, 둘이 서로의 권위를 빌리게 두는 것이야말로 그럴듯한 숫자가 가짜가 되는 경로입니다.
둘째는 잘 알려진 개발자가 21백만 개 전량에 대해 1달러에 상시 매수 주문을 걸어 두고 있다는 일화로, 비트코인이 영으로 갈 수 없다는 증거처럼 제시됐습니다. 출처를 찾지 못했습니다. 찾았더라도 그것을 증명하지는 못합니다. 상시 주문은 바닥이 아닙니다. 건 사람이 거둬들일 수 있기 때문입니다.
불편한 부분
Finney의 세계에는 대가가 있고, 인터뷰는 우리라면 쓰지 않았을 만큼 노골적으로 그것을 말합니다.
저축을 빼앗길 위험이 없는 나라에서는 코인을 자기 키에 두는 일이 운영상의 번거로움이나 신변의 위험을 감수할 만하지 않다는 것이고, 말하는 이는 자신은 직접 보유한 것이 하나도 없고 펀드만 있다고 합니다. 제시된 방어 논리는 자가 보관이 억지력처럼 작동한다는 것입니다. 떠날 수 있는 능력이, 실제로 누가 떠나든 아니든, 수탁자를 규율한다는 것이지요.
우리는 그 논거를 9월 15일에 실으면서 공개 출처를 찾지 못해 누구에게도 귀속시키지 않는다고 지면에 밝혔습니다. 이제 할 수 있고, 그 출처가 이것입니다.
그때 우리는 인과 주장을 하지 않는다고 했고 지금도 하지 않습니다. 다만 같은 글에는 세어 본 대목이 있었고, 여기서 무는 것이 바로 그 부분입니다. 약 2.5백만 BTC, 공급의 십이 퍼센트가 넘는 양이 이미 최종 보유자가 코인 한 개도 인출할 수 없는 ETF와 상장 보유 법인에 들어가 있습니다. 억지력에는 그것을 쓸 수 있는 층이 있어야 하는데, 그 층이 줄고 있습니다. "선택권이 있는 것으로 충분하다"는 말은, 그 선택권이 조용히 치워지는 날까지 사람들이 정확히 하는 말이기도 합니다.
이것은 지어지고 있는 구조에 반대하는 논거가 아닙니다. 개인 키가 아니라 환매 절차 뒤에 놓인 공급의 비중을 지켜보라는, 그리고 그 숫자를 채택 지표가 아니라 건전성 지표로 다루라는 논거입니다.
이것이 우리 관점에서 바꾸는 것
이번 주에 대해서는 아무것도, 이번 십 년에 대해서는 무언가를 바꿉니다.
우리는 오늘 아침 밴드 돌파를 근거로 단기 관점을 상승 쪽으로 옮겼고, 그것을 되돌릴 가격 조건도 함께 밝혔습니다. 그것은 시장 시계의 증거로 내린 시장 시계의 판단입니다.
이 글은 다른 시계입니다. 우리의 장기 관점은 이번 하락 내내 매우 낙관적이었고, 그 이유는 한 번도 가격 목표였던 적이 없습니다. 소유 구조가 한 방향으로만 계속 움직이고 있고, 자산 자체를 보유할 수 없거나 보유하지 않으려는 사람들의 수요를 흡수하는 데 도구들이 점점 능숙해지고 있기 때문입니다.
Finney의 예측 자체는 강세 논거가 아닙니다. 희소한 기초 자산 위에 무언가가 지어질 때 그 자산에 무슨 일이 일어나는지에 대한 서술이며, 그가 끌어온 역사적 선례인 은행업 초기의 금은 준비 기관들이 정부의 손에 넘어가는 것으로 끝났습니다. 가격이 따라올지는 수요에 달려 있습니다. 이 프로젝트가 보유할 가치를 만들어 주는 것을 지켜낼지는 출구가 열려 있느냐에 달려 있습니다.
이것은 일반적인 시장 논평이며, 투자 자문이나 특정 자산의 매수 또는 매도 권유가 아닙니다.
출처
- Hal Finney, bitcointalk: 디지털 화폐를 발행하는 은행의 준비통화로서의 비트코인, 2010-12-30 (CoinDesk 아카이브)
- Strategy Inc, SEC 양식 8-K: 2026-09-20 기준 846,000 BTC 보유, 누적 매입가 63.80십억 달러, 평균 75,416달러
- Strategy: STRC 변동금리 영구 우선주의 조건과 배당 구조, 2026-09-21 확인
- 잉글랜드은행: 1694년 정부의 은행이자 부채 관리자로 설립, 1946년 국유화
- 프랑스은행: 1800년 보나파르트가 민간 법인으로 설립, 1945년 국유화, 양차 대전 사이의 금 축적
- Bitcoin Magazine: BlackRock의 Larry Fink, 국부펀드 배분에 따른 500,000에서 700,000달러 구간에 대하여, 다보스 2025
- Grand Angle Bitcoin: Yves Choueifaty (TOBAM) 인터뷰, 2026-09-20 공개
- Signal21: 억지력 논거를 출처 없이 실었던 우리의 2026-09-15 아웃룩, 2026-09-15