Những công cụ đang được dựng trên bitcoin chính là thứ Hal Finney mô tả năm 2010
Các ETF giao ngay, công ty kho quỹ và nay là cổ phiếu ưu đãi vĩnh viễn đang biến bitcoin thành tiền cơ sở mà phần lớn chủ sở hữu không bao giờ chạm tới. Một bài đăng diễn đàn tháng 12 năm 2010 đã nói trước điều đó, và nó đáng đọc lại.
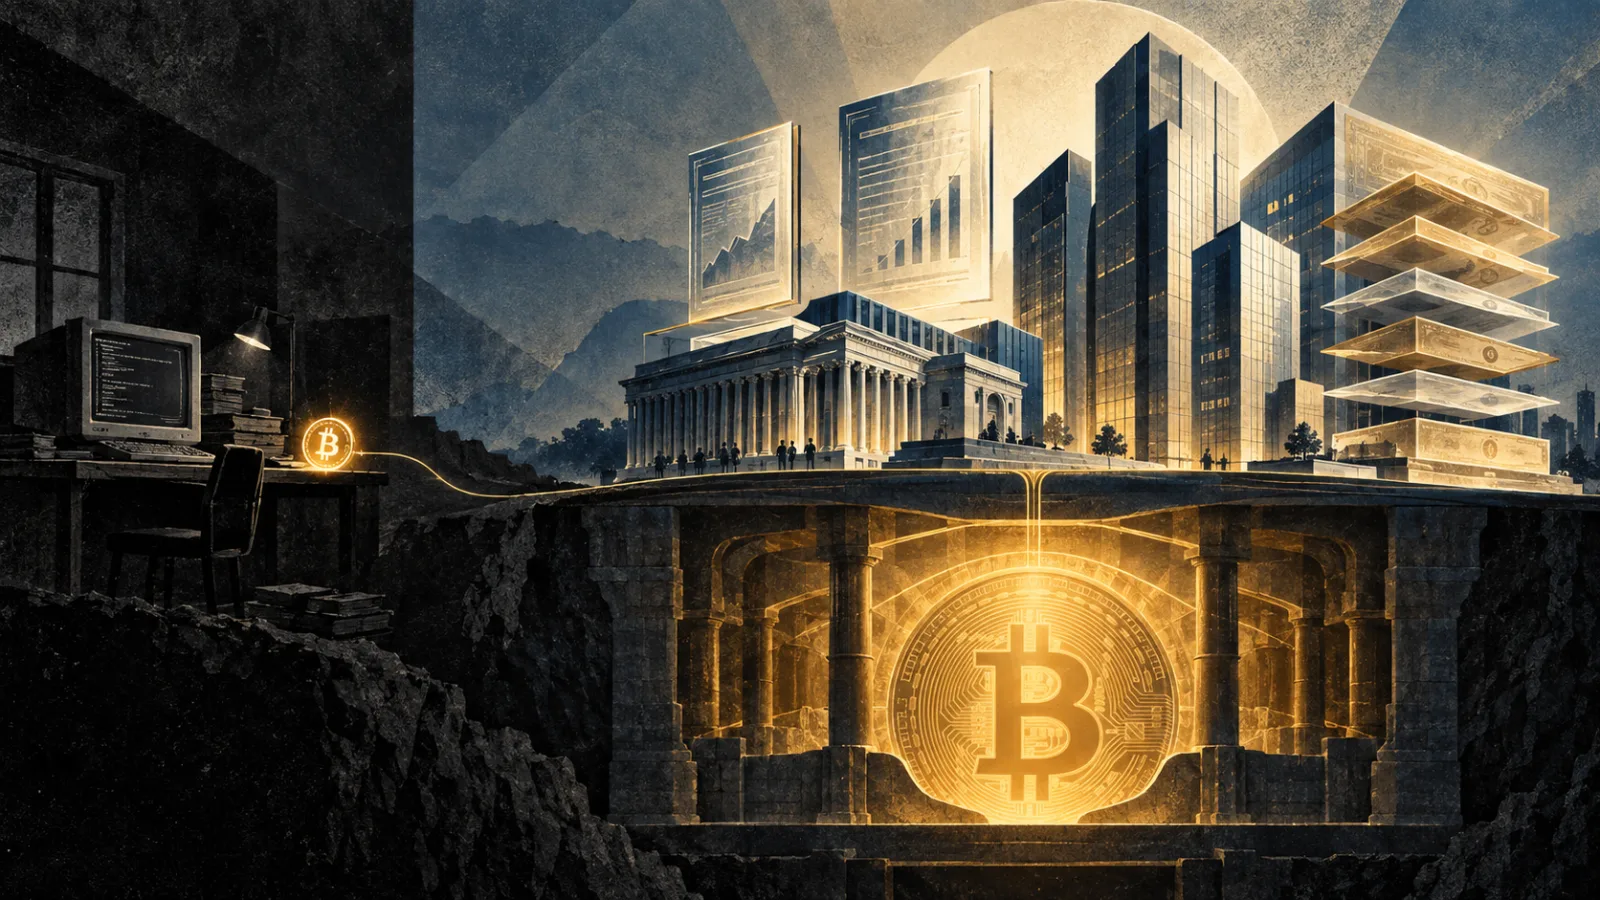
- Hal Finney viết hồi tháng 12 năm 2010 rằng số phận cuối cùng của bitcoin là làm tài sản dự trữ cho các ngân hàng tự phát hành tiền. Nay đang vậy.
- Strategy nắm 846.000 BTC và tài trợ bằng cổ phiếu ưu đãi vĩnh viễn 12 phần trăm. Bên tài sản thì buồn tẻ, bên nợ mới là phát minh.
Bài đăng
Ngày 30 tháng 12 năm 2010, trên một diễn đàn gần như không ai đọc, Hal Finney viết ra điều ông nghĩ bitcoin rốt cuộc sẽ trở thành. Ông không đoán từ bên ngoài. Ông đã nhận giao dịch bitcoin đầu tiên từ Satoshi Nakamoto hai mươi ba tháng trước đó.
Lập luận của ông khởi đi từ một giới hạn chứ không phải một hy vọng. Bitcoin, ông nói, "không thể mở rộng tới mức mọi giao dịch tài chính trên thế giới đều được phát đi cho tất cả và đưa vào blockchain". Một thứ nhẹ hơn sẽ phải nằm bên trên. Rồi đến kết luận:
"Tôi tin đây sẽ là số phận cuối cùng của Bitcoin, trở thành thứ 'tiền quyền lực cao' đóng vai trò tiền dự trữ cho các ngân hàng phát hành tiền số của riêng họ. Phần lớn giao dịch Bitcoin sẽ diễn ra giữa các ngân hàng, để tất toán các khoản chuyển ròng. Giao dịch Bitcoin của cá nhân sẽ hiếm như, à thì, như việc mua bằng Bitcoin ngày nay."
Ông cũng nói ông thấy bitcoin "cuối cùng trở thành tiền dự trữ cho các ngân hàng, đóng gần như vai trò mà vàng từng đóng trong những ngày đầu của ngành ngân hàng".
Hãy đọc lại câu đó với một bảng cân đối kế toán năm 2026 trước mặt.
Những gì đã thực sự được dựng lên
Hiện có ba lớp nằm giữa bitcoin và những người sở hữu mức phơi nhiễm với nó.
Lớp thứ nhất là quỹ hoán đổi danh mục. Các ETF bitcoin giao ngay của Mỹ nắm 102,5 tỷ đô la tài sản tính đến ngày 18 tháng 9. Ai giữ một phần là giữ một chứng khoán. Việc tạo lập và hoàn trả đi qua các thành viên được ủy quyền, và kể từ một lệnh của SEC hồi tháng 7 năm 2025 chúng có thể thực hiện bằng hiện vật, nhưng cơ chế thuộc về quỹ chứ không thuộc về người nắm giữ. Không cá nhân nào rút ra một đồng coin.
Lớp thứ hai là công ty kho quỹ. Strategy nắm 846.000 BTC tính đến ngày 20 tháng 9, với giá mua lũy kế 63,80 tỷ đô la và giá vốn bình quân 75.416 $, sau khi mua 950 đồng trong tuần đó ở mức 79.670 $. Ai giữ một phần là giữ một cổ phiếu. Không có rổ, không có thành viên được ủy quyền, và không có lối hoàn trả nào cả.
Lớp thứ ba là lớp mới nhất và đúng chất Finney nhất. Strategy tài trợ một phần vị thế ấy bằng cổ phiếu ưu đãi vĩnh viễn. Dòng lãi suất thả nổi trả 12 phần trăm mỗi năm dưới dạng cổ tức tiền mặt nửa tháng một lần, năm mươi xu mỗi cổ phiếu, với lãi suất được chỉnh hằng tháng để giữ giá quanh mệnh giá 100 $. Đầu tháng 9 nó giao dịch quanh 97,75 $. Nó được nói rõ là không được bảo đảm bằng bitcoin của công ty; người nắm giữ có quyền ưu tiên trên tài sản còn lại và một dòng tiền.
Vậy là: một tài sản cơ sở khan hiếm ở dưới cùng, các công cụ phát hành dựa trên nó ở bên trên, và đại đa số người nắm giữ không bao giờ chạm tới phần cơ sở. Đây không phải một phép so sánh lỏng lẻo với điều Finney viết. Đây chính là điều ông viết.
Khung định chế dự trữ, và chỗ nó trật đường
Lập luận khơi ra bài này do Yves Choueifaty của TOBAM đưa ra trong một cuộc phỏng vấn công bố ngày 20 tháng 9, và nửa mang tính cấu trúc của nó rất sắc.
Một công ty bình thường cạnh tranh ở bên tài sản. Một định chế dự trữ làm ngược lại: nó nắm tài sản buồn tẻ nhất có thể hình dung, một hầm kim loại hay một ví đầy coin, và dồn toàn bộ sáng tạo sang bên nợ, bởi cả cái nghề ấy là tìm cách mới để phát hành các quyền đòi giúp nó nắm nhiều hơn cái thứ buồn tẻ kia. Theo phép thử đó, Strategy không hành xử như một công ty phần mềm tình cờ sở hữu bitcoin. Nó hành xử như một định chế dự trữ.
Chúng tôi cho rằng điều đó đúng, và đó là phần hữu ích của lập luận.
Phần lịch sử gắn kèm thì không đúng, và chúng tôi sẽ không chuyển tiếp nó. Câu chuyện nói rằng Ngân hàng Anh năm 1694 và Ngân hàng Pháp năm 1800 được lập ra như những công ty huy động vốn để mua vàng. Cả hai đều không phải.
Ngân hàng Anh nhận đặc quyền năm 1694 vì chính phủ Anh không đủ tiền tái thiết Hải quân Hoàng gia trong Chiến tranh Chín năm. Nó huy động 1,2 triệu bảng trong mười hai ngày sau khi mở cửa, lãi 8 phần trăm cộng phí dịch vụ 4.000 bảng mỗi năm, từ khoảng 1.268 người đăng ký chủ yếu thuộc tầng lớp thương nhân London. William và Mary mỗi người góp mức tối đa 10.000 bảng. Đó là tài trợ chiến tranh.
Ngân hàng Pháp được lập ngày 18 tháng 1 năm 1800 bởi Bonaparte, khi ấy là Đệ nhất Tổng tài, dưới dạng công ty tư nhân nhằm ổn định tài chính nước Pháp, và năm 1803 nhận độc quyền phát hành giấy bạc tại Paris. Vị thế vàng lừng danh của nó đến sau đó hơn một thế kỷ: sau Thế chiến thứ nhất, nó tích lũy lượng dự trữ đạt đỉnh 28,3 phần trăm kho vàng thế giới.
Việc đính chính là quan trọng, nhưng hãy để ý điều gì sống sót qua nó. Cả hai định chế đều là những tổ chức tư nhân phát hành giấy dựa trên dự trữ, trong khoảng hai thế kỷ rưỡi và một thế kỷ rưỡi, và cả hai đều bị quốc hữu hóa cách nhau chừng một năm vào cuối Thế chiến thứ hai, Pháp năm 1945 và Anh năm 1946. Nếu bạn tìm tiền lệ cho một công ty niêm yết tích lũy tài sản dự trữ và phát hành công cụ dựa trên nó, đó chính là tiền lệ. Nó tốt hơn huyền thoại khai sinh, vì nó đi kèm một cái kết.
Những gì chúng tôi không thể đứng ra bảo đảm
Hai điều được đưa ra mà chúng tôi không nhắc lại như sự thật.
Thứ nhất là con số 700.000 đô la. Con số ấy có thật và thuộc về Larry Fink: tại Davos tháng 1 năm 2025, ông nói các quỹ đầu tư quốc gia phân bổ 2 đến 5 phần trăm vào bitcoin có thể chống đỡ cho khoảng 500.000 đến 700.000 đô la. Điều ông không công bố là cách dẫn ra con số mà chúng tôi được cung cấp, một hồi quy ba biến của bitcoin theo vàng, Nasdaq và tổng tiền M3 của Mỹ. Có những nhà phân tích chạy các mô hình thuộc họ đó, và quan sát nằm dưới, rằng năm nay bitcoin tụt lại sau vàng và Nasdaq trong khi tiền rộng vẫn tăng, tự nó kiểm chứng được. Nhưng một kịch bản phân bổ và một kết quả hồi quy là hai khẳng định khác nhau, và để chúng mượn uy tín của nhau chính là cách một con số hợp lý trở thành một con số giả.
Thứ hai là giai thoại rằng một nhà phát triển nổi tiếng luôn đặt sẵn lệnh mua toàn bộ 21 triệu đồng ở mức một đô la, được đưa ra như bằng chứng rằng bitcoin không thể về không. Chúng tôi không tìm được nguồn. Dù có thì nó cũng không chứng minh được điều đó: một lệnh đặt sẵn không phải là sàn, vì người đặt có thể rút nó đi.
Phần khó chịu
Thế giới của Finney có một cái giá, và cuộc phỏng vấn nói ra điều đó thẳng thừng hơn cách chúng tôi sẽ nói.
Ở một đất nước nơi tiền tiết kiệm của bạn không có nguy cơ bị tịch thu, lập luận ấy nói, giữ coin trên khóa của chính mình không đáng với phiền toái vận hành lẫn hiểm nguy cá nhân, và người nói cho biết ông không giữ trực tiếp đồng nào, chỉ có quỹ. Lời biện hộ đưa ra là tự lưu ký vận hành như một cơ chế răn đe: khả năng bước ra ngoài kỷ luật hóa các bên lưu ký, bất kể có ai thực sự bước ra hay không.
Chúng tôi đã đăng lập luận đó ngày 15 tháng 9 và nói rõ trên mặt báo rằng chúng tôi không quy nó cho ai, vì không tìm được nguồn công khai. Nay thì tìm được, và đây là nguồn đó.
Khi ấy chúng tôi nói mình không khẳng định quan hệ nhân quả, và giờ vẫn không. Nhưng chính bài đó có một phần đếm số, và đây là chỗ nó cắn: khoảng 2,5 triệu BTC, hơn mười hai phần trăm nguồn cung, đã nằm trong các ETF và công ty kho quỹ niêm yết nơi không người nắm giữ cuối nào rút được một đồng coin. Một cơ chế răn đe cần có lực lượng đứng sau, và lực lượng ấy đang co lại. "Có quyền chọn là đủ rồi" cũng chính là câu người ta nói cho tới ngày quyền chọn ấy bị lặng lẽ rút đi.
Đây không phải lập luận chống lại cấu trúc đang được dựng. Đây là lập luận để theo dõi tỷ trọng nguồn cung nằm sau một quy trình hoàn trả thay vì sau một khóa riêng tư, và để coi con số đó là chỉ báo sức khỏe chứ không phải chỉ báo mức độ chấp nhận.
Điều này thay đổi gì với quan điểm của chúng tôi
Không gì cho tuần này, và có điều gì đó cho thập kỷ này.
Sáng nay chúng tôi đã chuyển quan điểm ngắn hạn sang nghiêng về phía tăng, dựa trên một cú gãy dải, kèm điều kiện giá được nêu rõ có thể đảo ngược nó. Đó là phán đoán ở thang thời gian thị trường, dựa trên bằng chứng ở thang thời gian thị trường.
Bài này chạy theo một chiếc đồng hồ khác. Góc nhìn dài hạn của chúng tôi vẫn rất lạc quan suốt đợt sụt giảm này, và lý do chưa bao giờ là một mức giá mục tiêu. Lý do là cấu trúc sở hữu cứ dịch chuyển theo một hướng, và các công cụ ngày càng giỏi hấp thụ nhu cầu từ những người không thể hoặc không muốn nắm chính tài sản ấy.
Dự đoán của Finney tự nó không phải một lập luận tăng giá. Nó là mô tả về điều xảy ra với một tài sản cơ sở khan hiếm khi người ta dựng thứ khác lên trên, và tiền lệ lịch sử ông viện tới, vàng trong những ngày đầu ngành ngân hàng, đã kết thúc bằng việc các định chế dự trữ rơi vào tay nhà nước. Giá có đi theo hay không phụ thuộc vào nhu cầu. Dự án có giữ được thứ khiến nó đáng nắm giữ hay không phụ thuộc vào việc lối ra có còn mở.
Đây là bình luận thị trường chung, không phải lời khuyên đầu tư hay khuyến nghị mua bán bất kỳ tài sản nào.
Nguồn
- Hal Finney, bitcointalk: bitcoin như tiền dự trữ cho các ngân hàng phát hành tiền số, 2010-12-30 (bản lưu của CoinDesk)
- Strategy Inc, mẫu 8-K của SEC: nắm 846.000 BTC tính đến 2026-09-20, giá mua lũy kế 63,80 tỷ đô la, bình quân 75.416 $
- Strategy: STRC, cổ phiếu ưu đãi vĩnh viễn lãi suất thả nổi, điều khoản và cơ chế cổ tức, truy cập 2026-09-21
- Ngân hàng Anh: thành lập năm 1694 với vai trò ngân hàng và quản lý nợ của chính phủ, quốc hữu hóa năm 1946
- Ngân hàng Pháp: do Bonaparte lập năm 1800 dưới dạng công ty tư nhân, quốc hữu hóa năm 1945, tích lũy vàng giữa hai cuộc thế chiến
- Bitcoin Magazine: Larry Fink của BlackRock về khoảng 500.000 đến 700.000 đô la từ phân bổ của các quỹ đầu tư quốc gia, Davos 2025
- Grand Angle Bitcoin: phỏng vấn Yves Choueifaty (TOBAM), công bố 2026-09-20
- Signal21: bản outlook 2026-09-15 của chúng tôi, nơi đăng lập luận răn đe mà không quy cho ai, 2026-09-15